Kim bu devlet büyüğü? Can Holding'in sahibinin ifadesindeki detay Ankara’yı hareketlendirdi
Kim bu devlet büyüğü? Can Holding'in sahibinin ifadesindeki detay Ankara’yı hareketlendirdi
.
.
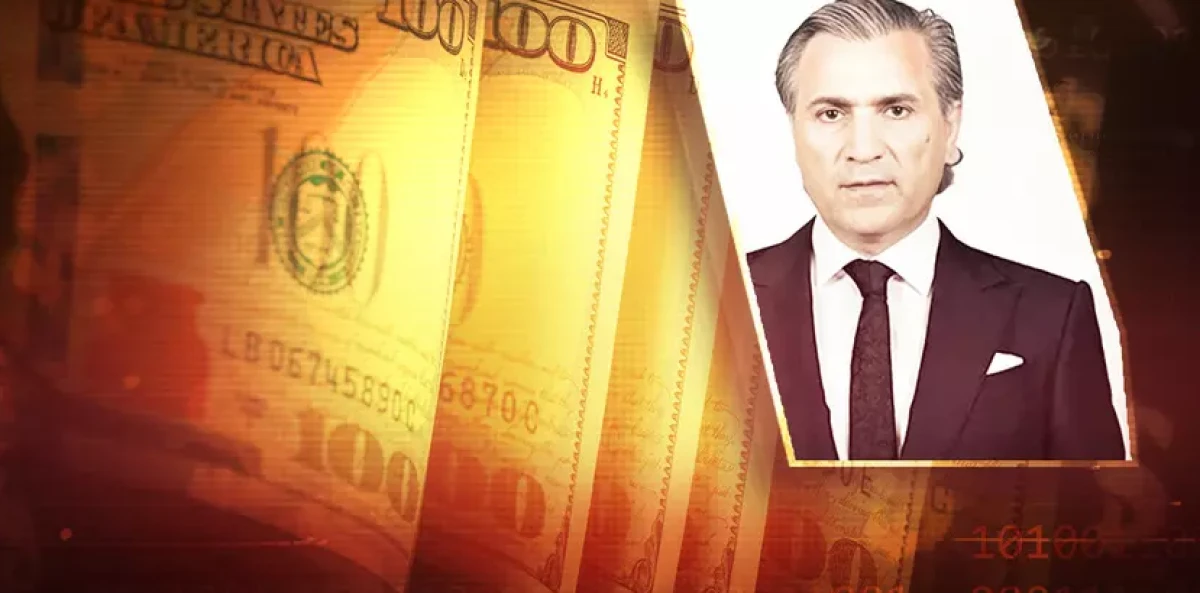
Türkiye, Can Holding'e yapılan operasyonu konuşmaya devam ediyor. Öyle ki operasyon sadece Habertürk, Show TV, Doğa Koleji ve Bilgi Üniversitesi ile sınırlı kalmadı. Turgay Ciner hakkında da yakalama kararı çıkarıldı. Turgay Ciner'in oğlu tutuklandı. Kemal Can'ın ifadesindeki "Devlet büyüğü" detayı ise büyük yankı uyandırdı!
Can Holding'in sahibi Kemal Can, ifadesinde hem Ciner Medya Grubu'nu hem Bilgi Üniversitesi'ni hem de Doğa Koleji'ni satın alırken yatırım danışmanı olarak gördüğü bir devlet büyüğünün telkiniyle bu yatırımları yaptığını ifade etti.
ANKARA TEYAKKUZA GEÇTİ
Bu durum başta Ankara olmak üzere bürokrasiyi teyakkuza geçirdi. Herkes bu devlet büyüğünün kim olduğunu merak ediyor.
“YATIRIM DANIŞMANLIĞI YAPMIŞ”
T24 yazarı Mehmet Yılmaz; "Devlet büyüğü söylemine bakıldığında demek ki şirketin itibar sorunu yokmuş. Demek ki devletin büyüklerinden birinin gözünde hayli itibarlılarmış. O kadar ki devlet büyüğü adeta Can Holding'e yatırım danışmanlığı da yapmış" ifadelerini kullandı.
SORUŞTURMA SÜRECİ
Can Holding bünyesinde faaliyet gösteren şirketler üzerinden suç işlemek amacıyla örgüt kurulduğu, bu örgüt aracılığıyla "nitelikli dolandırıcılık", "vergi kaçakçılığı", "kaynağı belirsiz gelirlerin şirket hesaplarına sokulması", "suçtan elde edilen gelirlerin aklanması"na yönelik çok yönlü eylemlerin gerçekleştirildiği öne sürülmüştü.
Mali Suçları Araştırma Kurulu (MASAK) raporları ile mali denetim birimlerinin düzenlediği inceleme raporlarıyla soruşturma başlatılmıştı.
Soruşturma kapsamında Can Holding bünyesinde faaliyet gösteren şirketler üzerinden kaynağı belirsiz yüklü tutarda para girişlerinin yapıldığı, bu paraların çeşitli şirketler arasında aktarılarak izlerinin gizlenmeye çalışıldığı, faturasız işlemler ve sahte belge düzenlemeleriyle vergi yükümlülüğünün azaltıldığı iddia edilmişti.
Ayrıca ticari faaliyeti bulunmayan şirketlerde nakit sermaye artırımı yapıldığı, sermaye artırımlarının kaynağı olarak ortaklara borçlar hesabının gösterildiği, bu borçların gerçeği yansıtmadığı, ortaklara borçlar hesabında görülen tutarların 7256 sayılı "Varlık Barışı Kanunu" kapsamında şirkete yeniden yatırıldığı, gerçekleştirilen bu işlemlerin, kanunun amacına aykırı şekilde suçtan sağlanan gelirin sisteme dahil edilmesi ve aklanması niteliğinde olduğu iddiasında bulunulmuştu.
Yorumunuz başarıyla alındı, inceleme ardından en kısa sürede yayına alınacaktır.